موضوع مباراة محرر قضائي من الدرجة الثالثة – وزارة العدل
🏛️وزارة العدل💼محرر قضائي من الدرجة الثالثة📝أسئلة متعددة الاختيارات🌐الفرنسية
الموضوع
اقتراح تصحيح
💡 حاول حل الموضوع أولًا، ثم اضغط هنا لعرض اقتراح التصحيح
Partie 1 – QCM (60 questions)
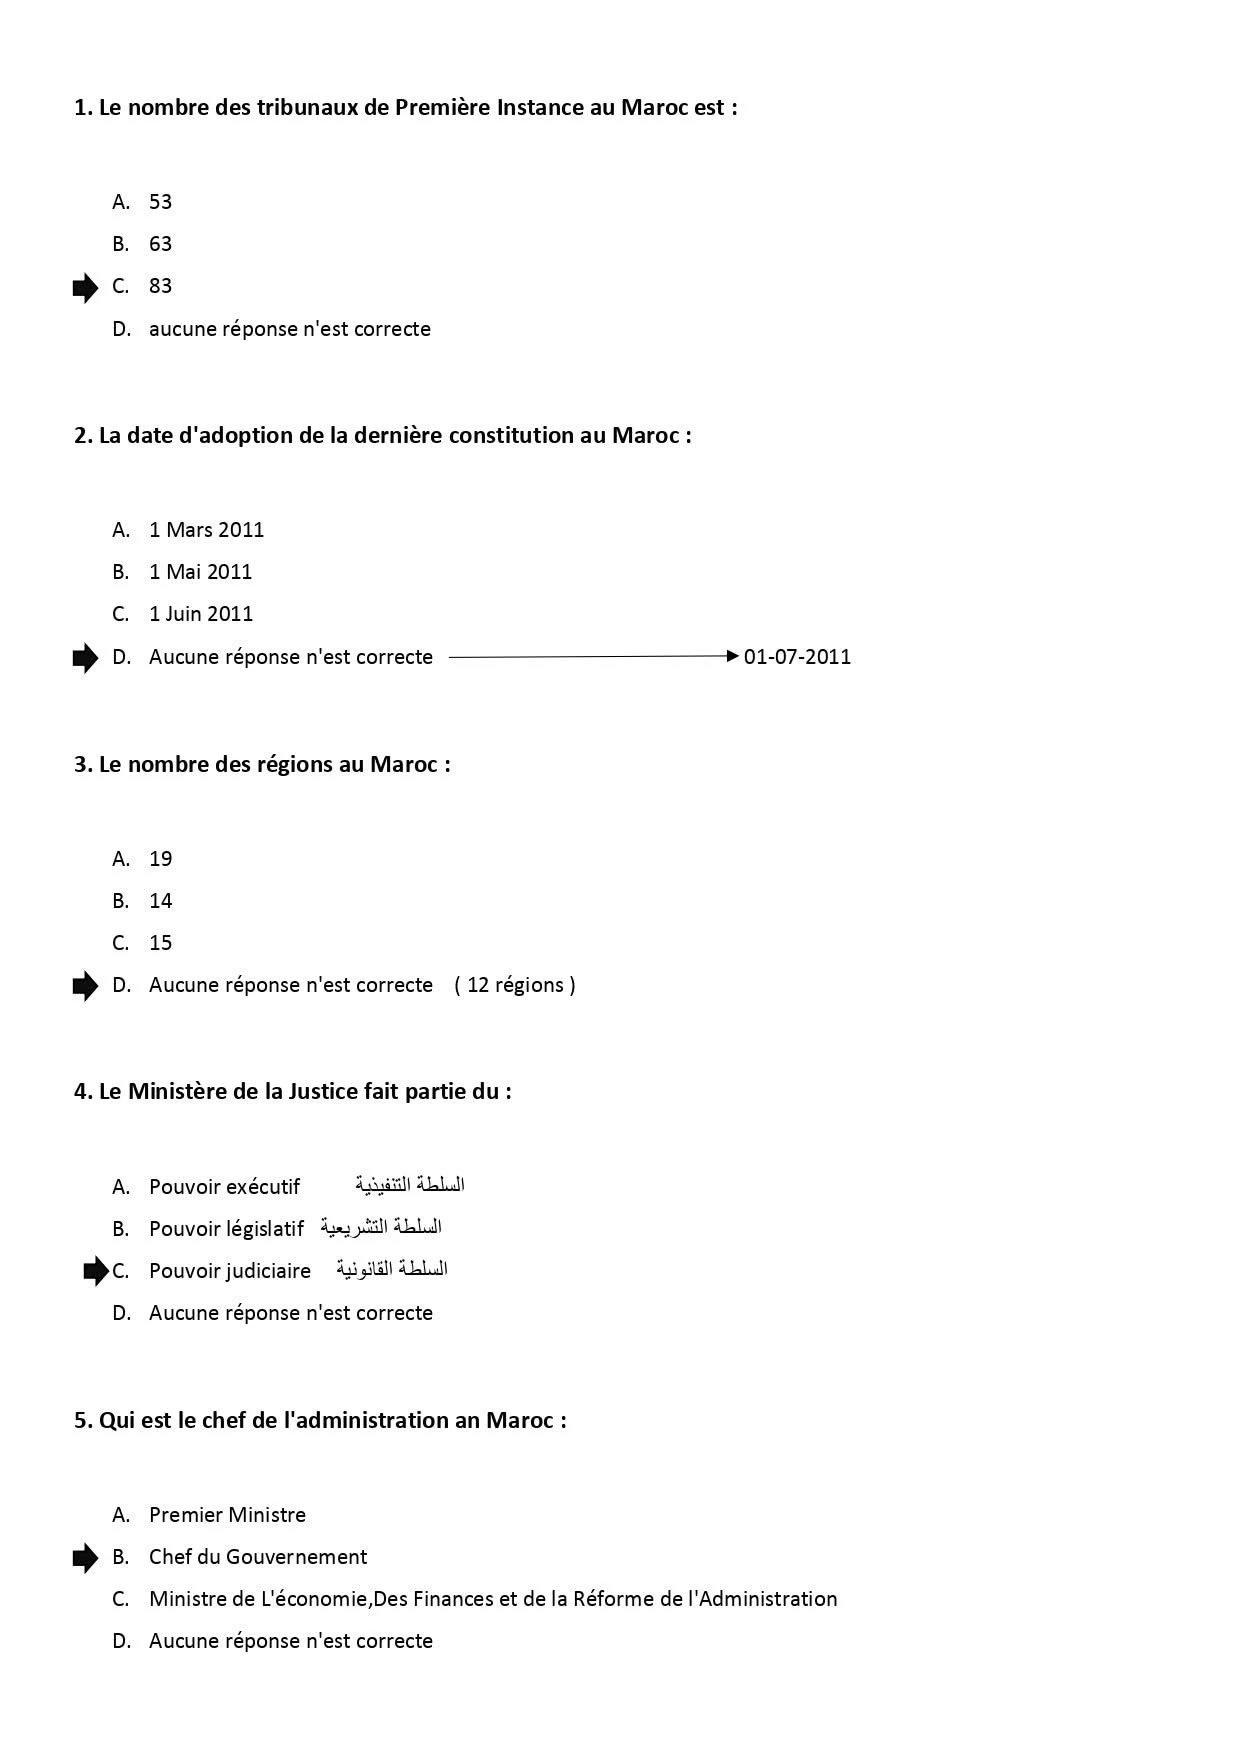
- 1. C (à vérifier) – La carte judiciaire actuelle compte environ 80 tribunaux de première instance ; le chiffre exact dépend de la date de l'épreuve.
- 2. D – La Constitution a été adoptée par référendum le 1er juillet 2011.
- 3. D – Le découpage régional de 2015 compte 12 régions.
- 4. A – Le ministère de la Justice relève du gouvernement, donc du pouvoir exécutif ; depuis 2011 le pouvoir judiciaire est indépendant de l'exécutif.
- 5. B – Depuis la Constitution de 2011, le Chef du Gouvernement dispose de l'administration (art. 89).
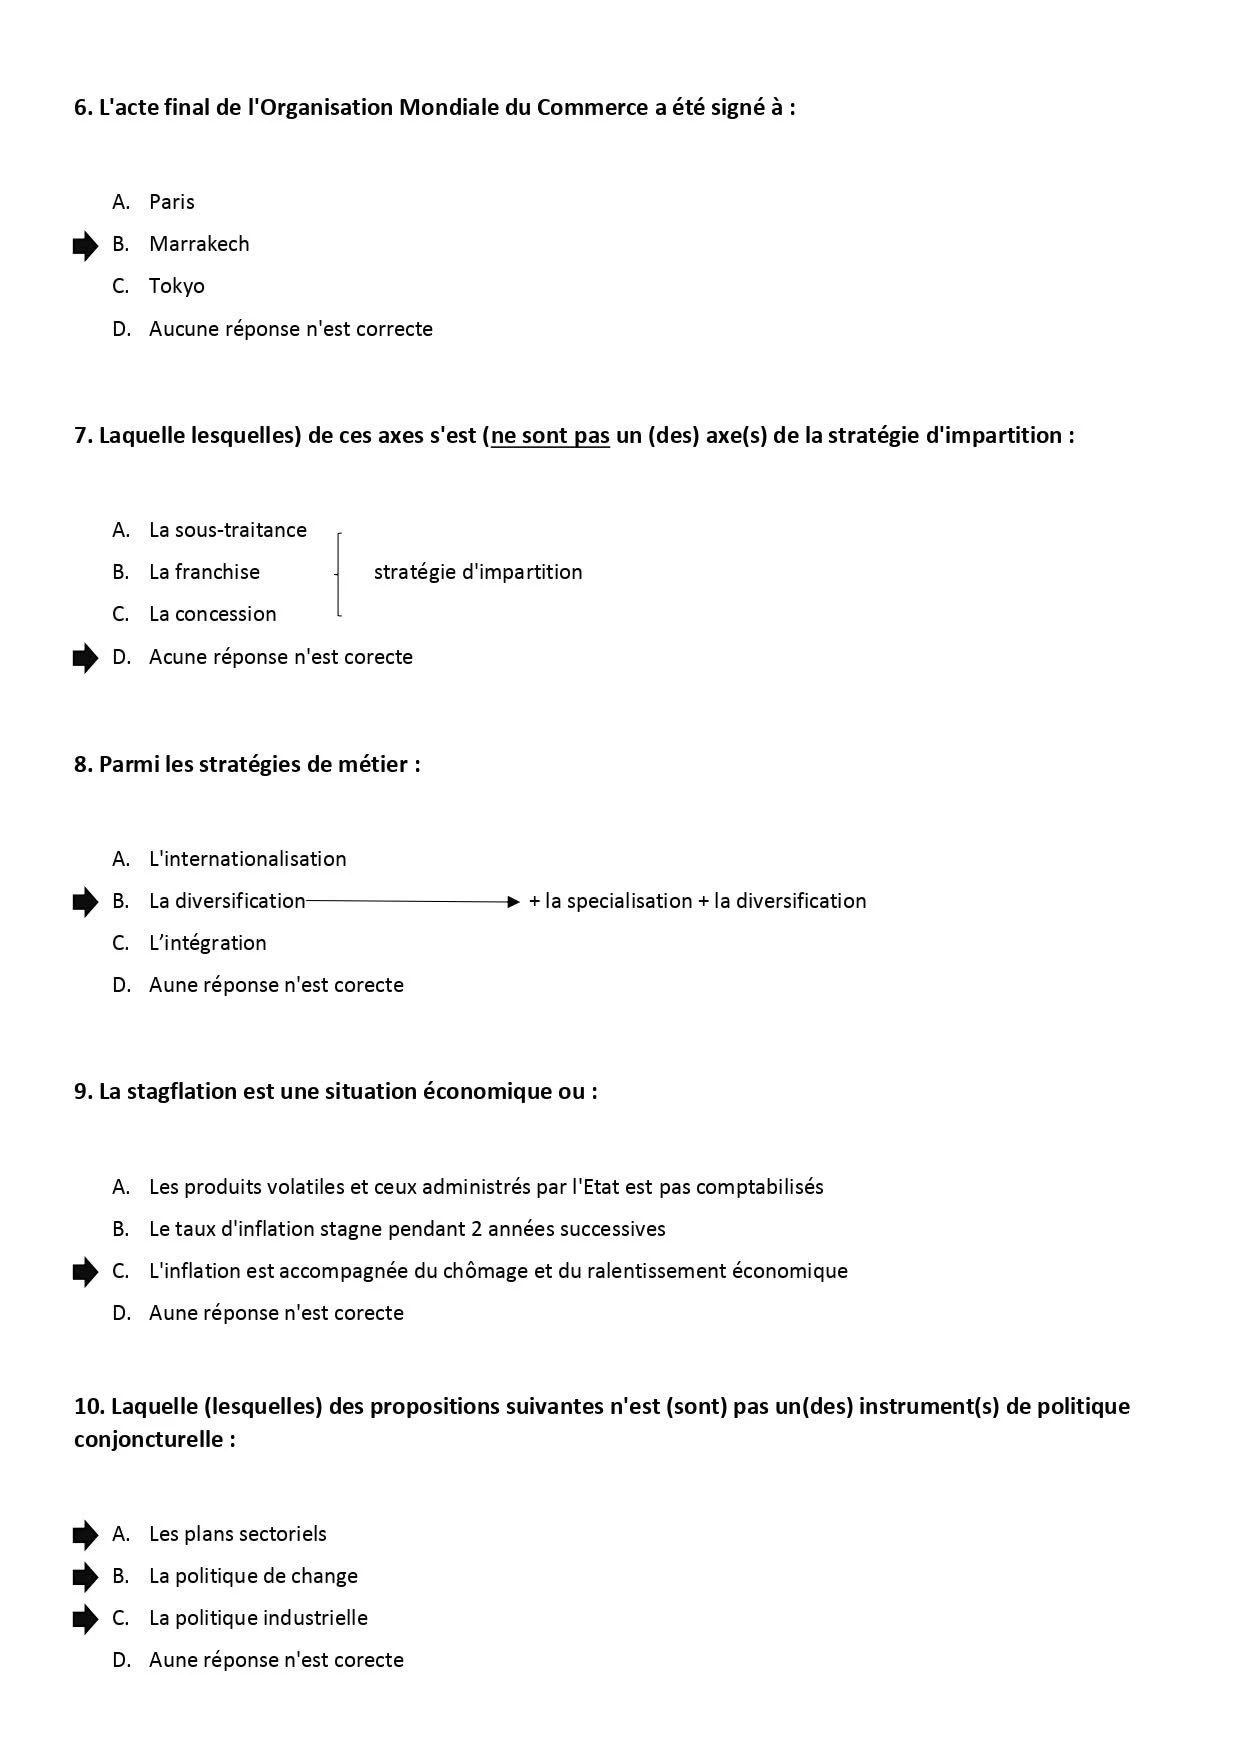
- 6. B – Accords de Marrakech, avril 1994.
- 7. D – La sous-traitance, la franchise et la concession sont toutes des formes d'impartition.
- 8. B (à vérifier) – Les choix de métier opposent spécialisation et diversification ; selon les manuels, l'intégration peut y être ajoutée.
- 9. C – Stagflation = inflation + stagnation de l'activité + chômage.
- 10. A et C – Les plans sectoriels et la politique industrielle sont des politiques structurelles ; la politique de change est conjoncturelle.
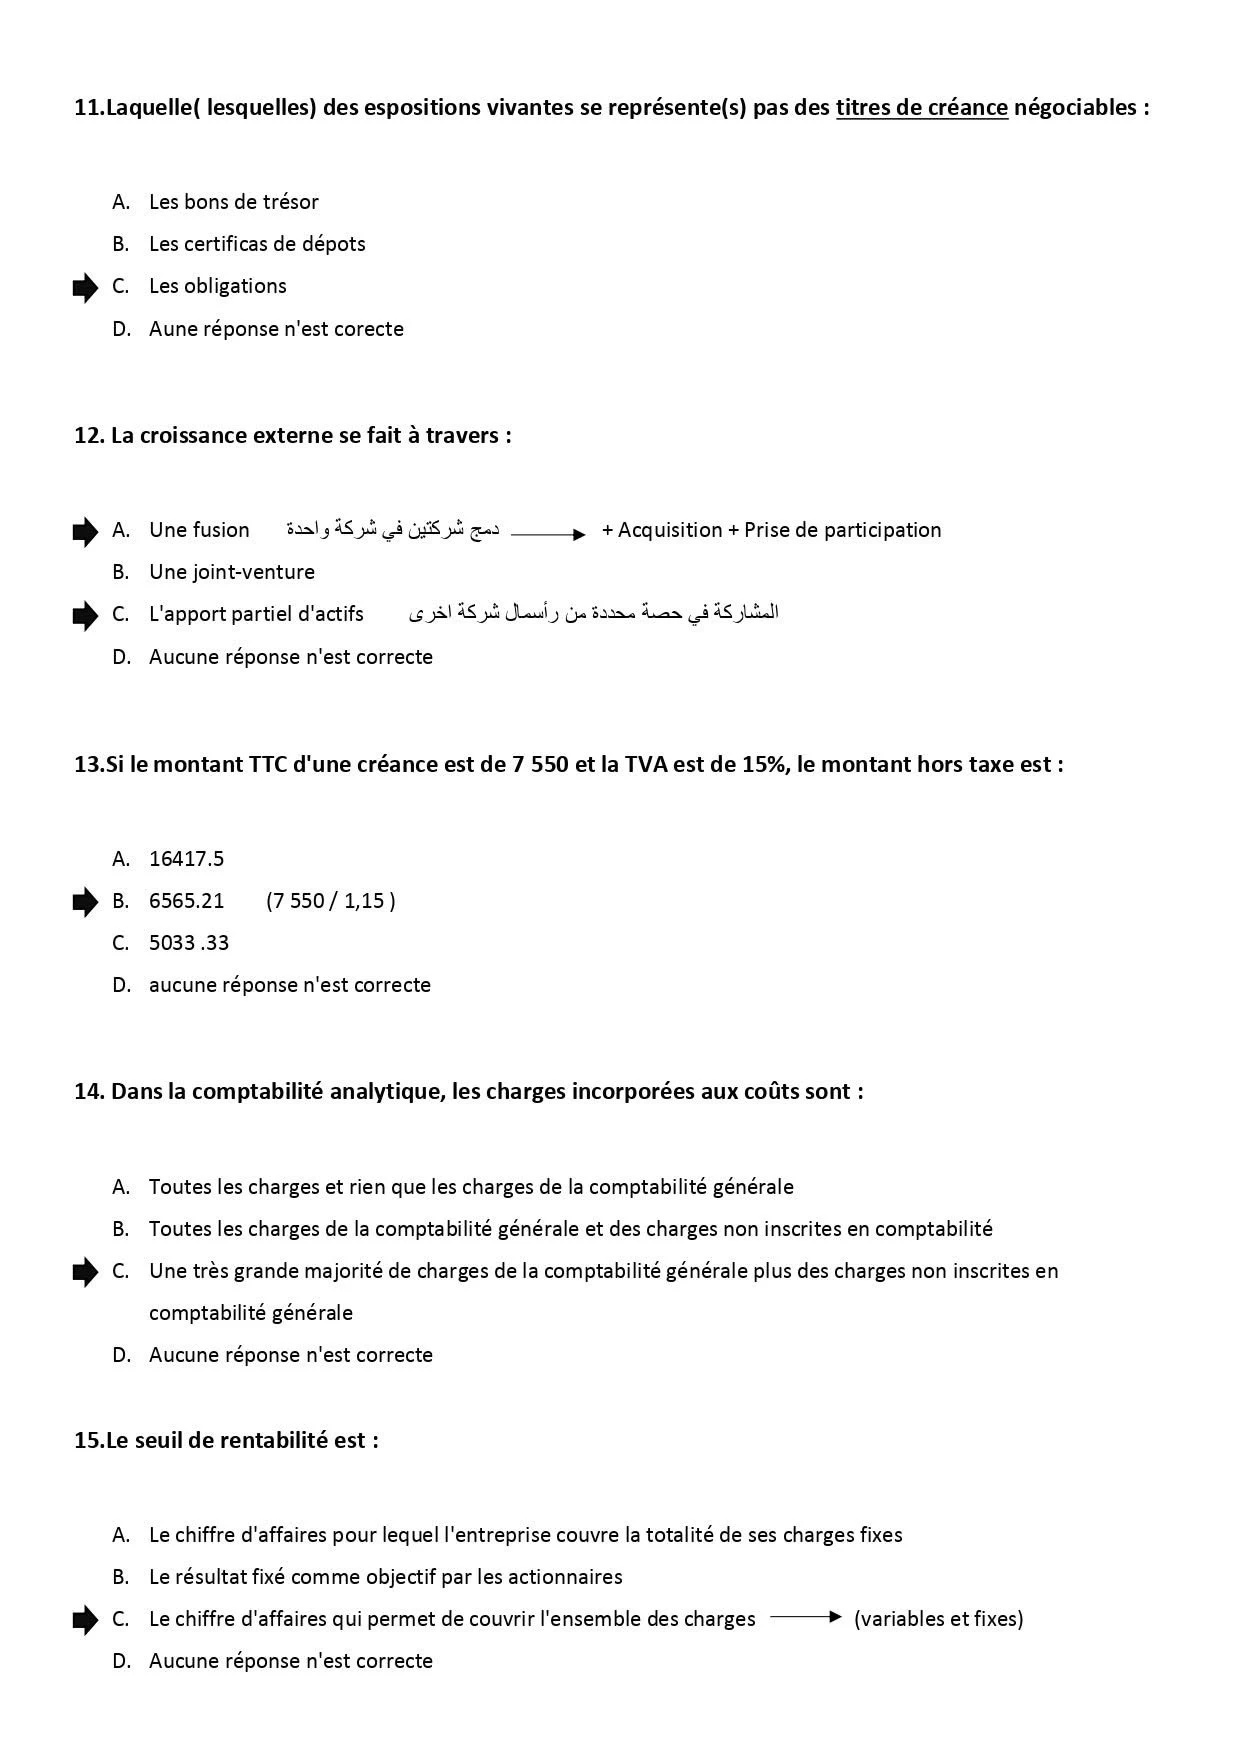
- 11. C (à vérifier) – Les obligations sont des titres de créance à long terme, pas des TCN ; le statut des bons du Trésor varie selon la définition retenue.
- 12. A et C – Fusion et apport partiel d'actifs sont des opérations de croissance externe ; la joint-venture relève plutôt de la croissance conjointe.
- 13. B – HT = 7 550 / 1,15 = 6 565,22.
- 14. C – Charges incorporées = charges de la CG − charges non incorporables + charges supplétives.
- 15. C – Au seuil, le CA couvre toutes les charges (fixes et variables) : résultat nul.
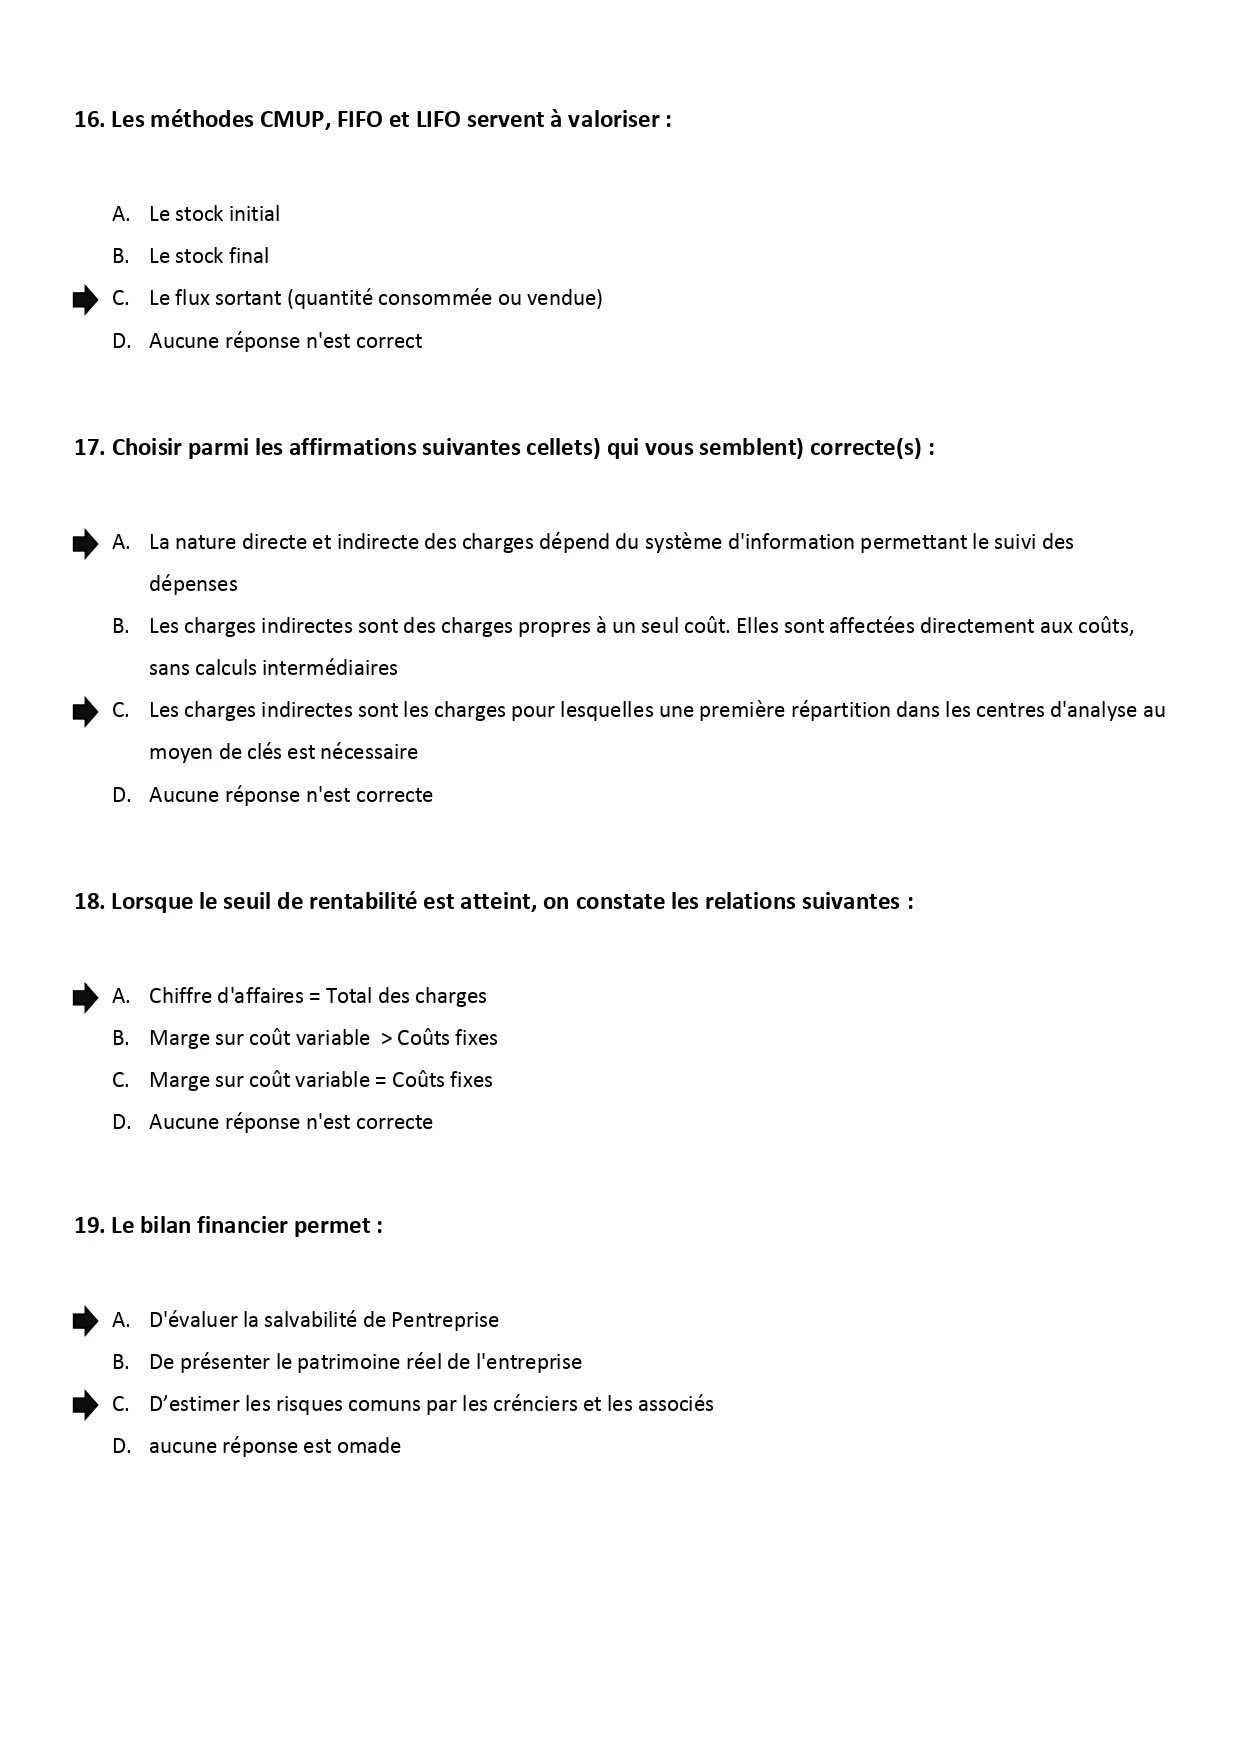
- 16. C – Ces méthodes valorisent les sorties ; le stock final en découle.
- 17. A et C – B décrit les charges directes et non les charges indirectes.
- 18. A et C – Au seuil : CA = charges totales, donc MCV = charges fixes.
- 19. A et B (C à vérifier) – Le bilan financier évalue le patrimoine à sa valeur réelle pour apprécier la solvabilité et la liquidité.
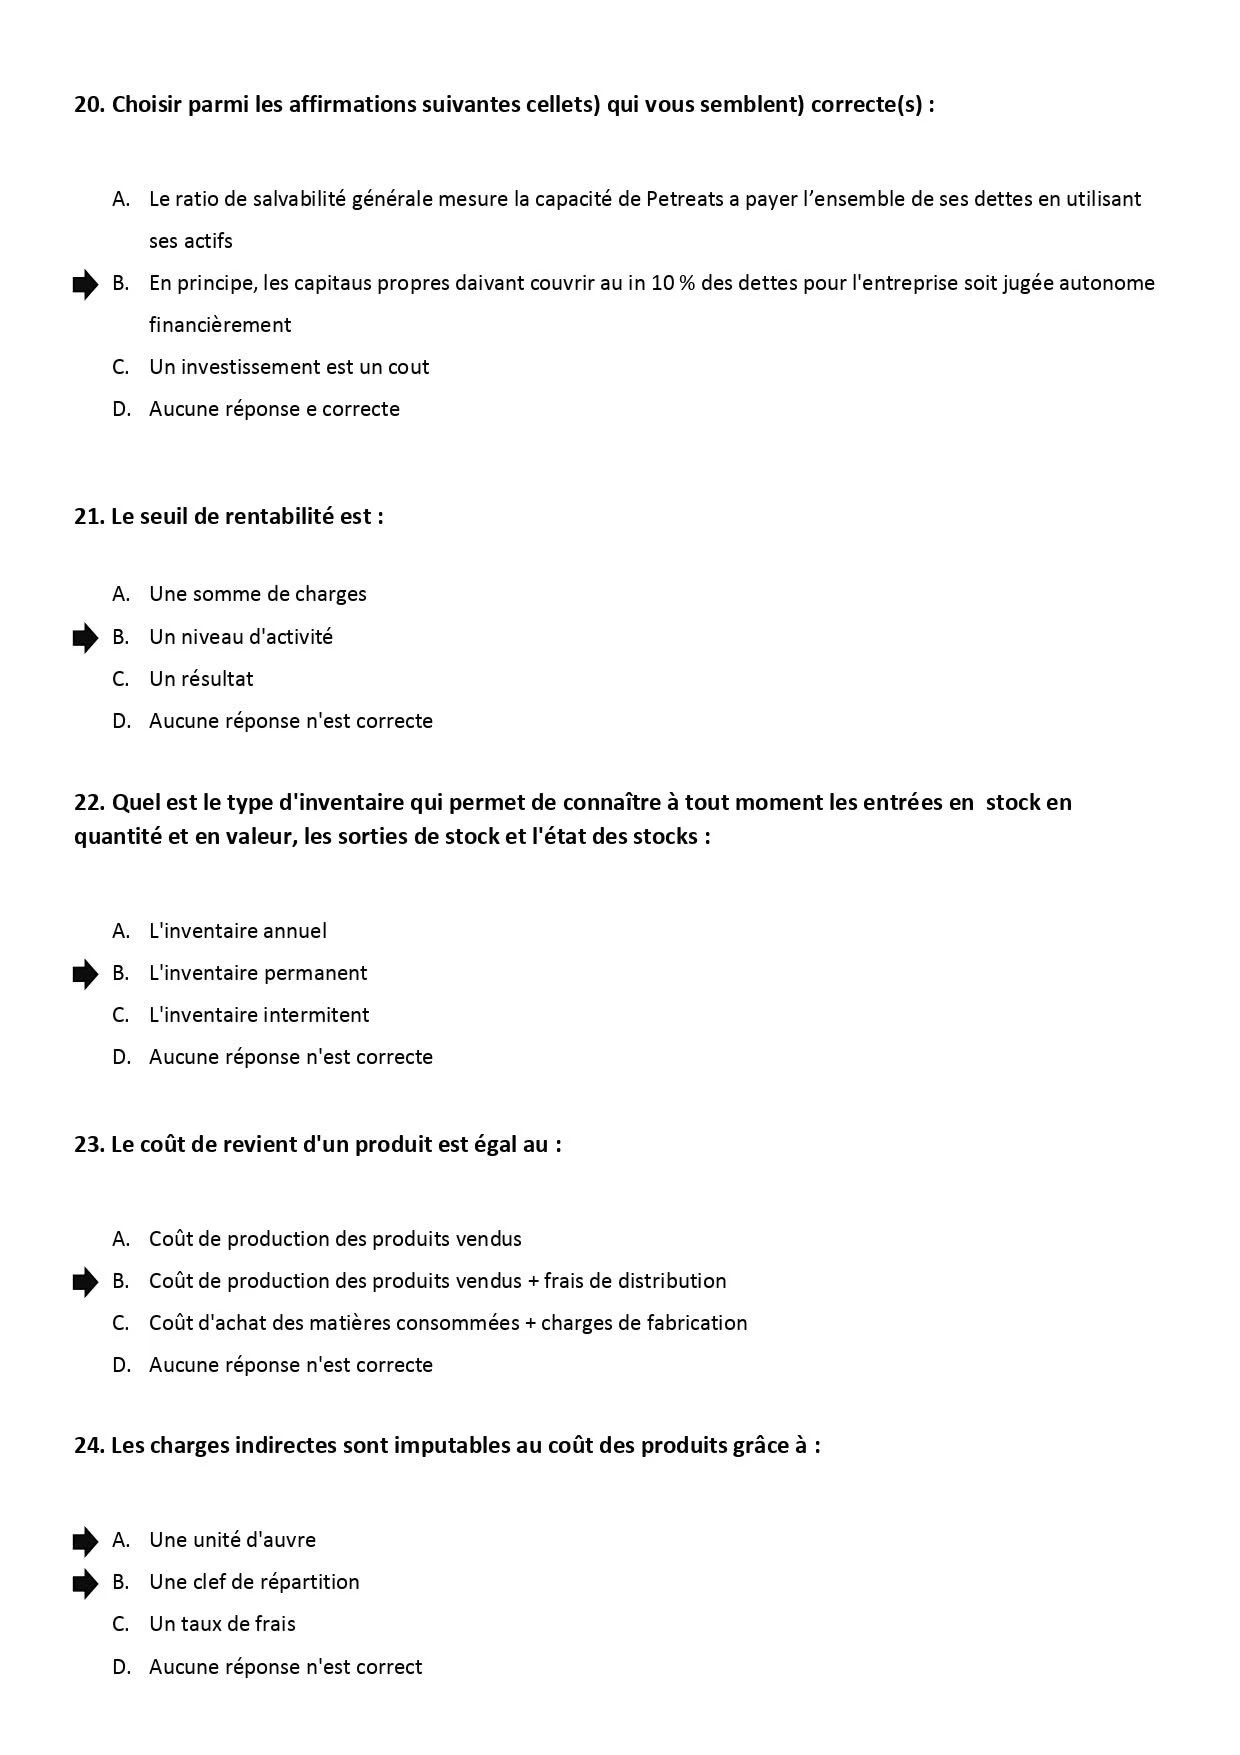
- 20. A – Solvabilité générale = actif total / dettes totales. B est faux : le seuil de 10 % n'a pas de sens. C est faux : un investissement est un emploi durable, pas une charge.
- 21. B – C'est un niveau d'activité (chiffre d'affaires critique).
- 22. B – L'inventaire permanent suit en continu les entrées, les sorties et le stock.
- 23. B – Coût de revient = coût de production des produits vendus + coûts hors production (distribution).
- 24. A et C (à vérifier) – L'imputation aux coûts se fait par unité d'œuvre ou par taux de frais ; la clé de répartition sert à répartir les charges entre les centres.
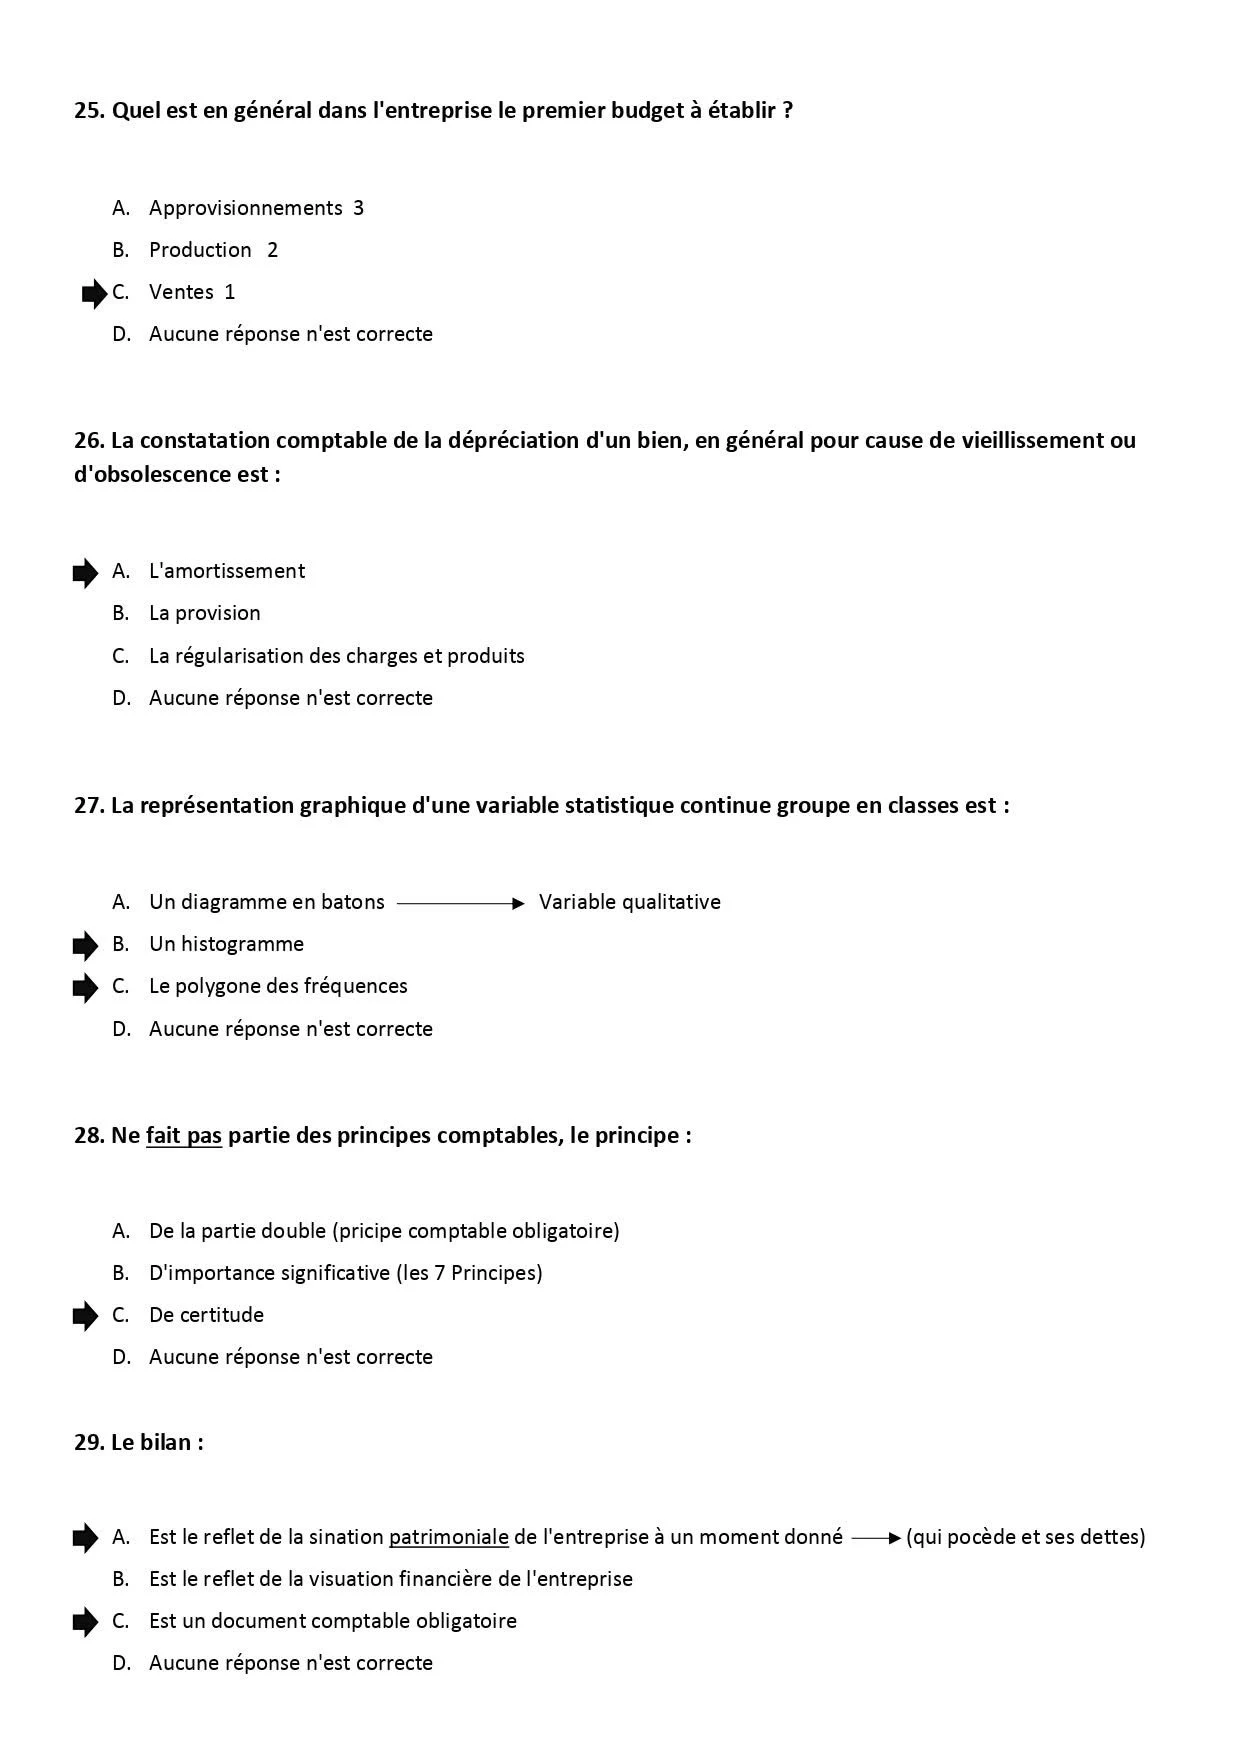
- 25. C – Le budget des ventes commande tous les autres.
- 26. A – L'amortissement constate la dépréciation irréversible due au temps ou à l'obsolescence.
- 27. B et C – Histogramme et polygone des fréquences ; le diagramme en bâtons sert aux variables discrètes.
- 28. C – Le CGNC ne contient aucun « principe de certitude » ; l'importance significative fait partie des 7 principes.
- 29. A et C – Le bilan est une photographie du patrimoine à une date donnée et une pièce obligatoire des états de synthèse.
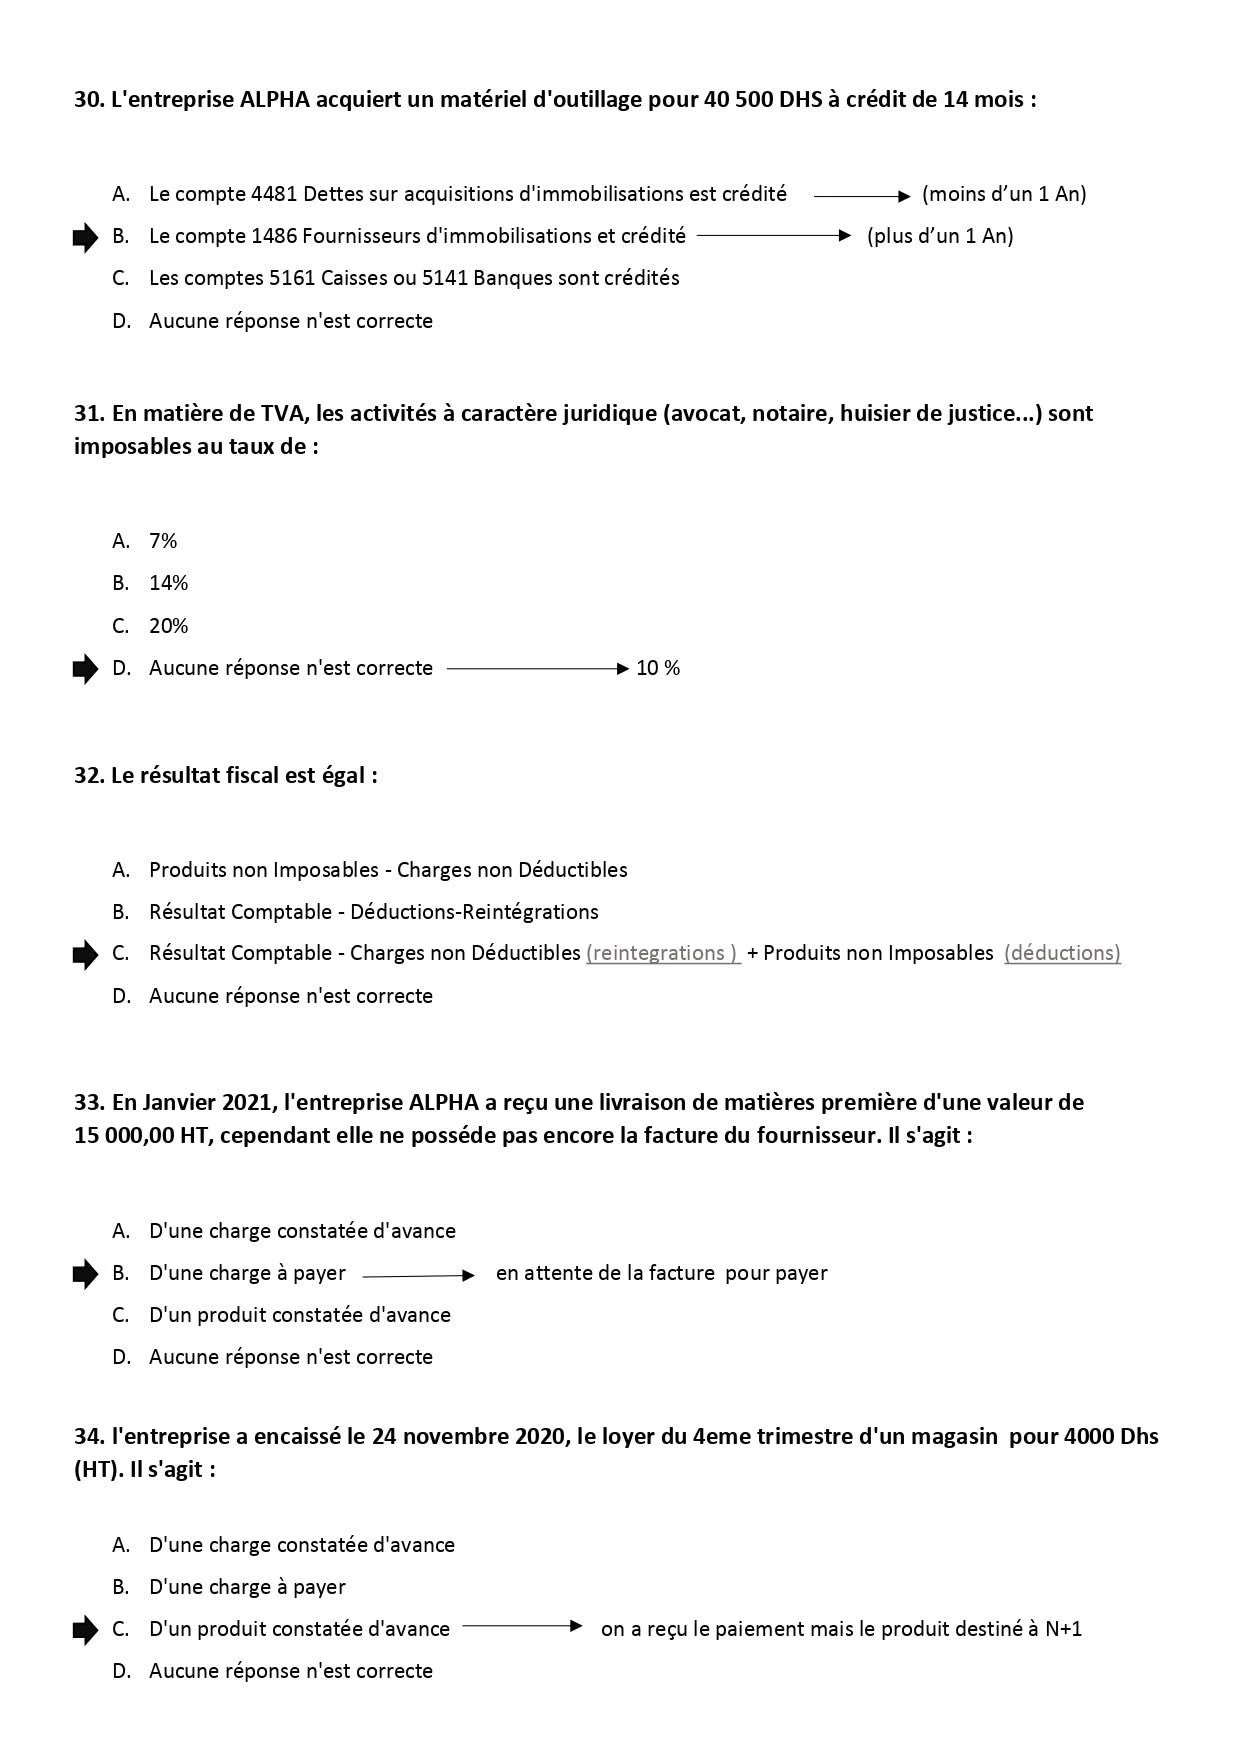
- 30. B – Dette de plus d'un an : compte 1486 « Fournisseurs d'immobilisations » (dettes de financement) crédité.
- 31. D – Taux de 10 % pour avocats, notaires et huissiers.
- 32. D – Résultat fiscal = résultat comptable + réintégrations (charges non déductibles) − déductions (produits non imposables). Aucune proposition n'a les bons signes.
- 33. B – Une livraison reçue sans facture donne une facture non parvenue, donc une charge à payer à l'inventaire.
- 34. D – Le loyer d'octobre à décembre 2020 concerne entièrement l'exercice 2020 : aucune régularisation (en supposant un exercice calendaire).
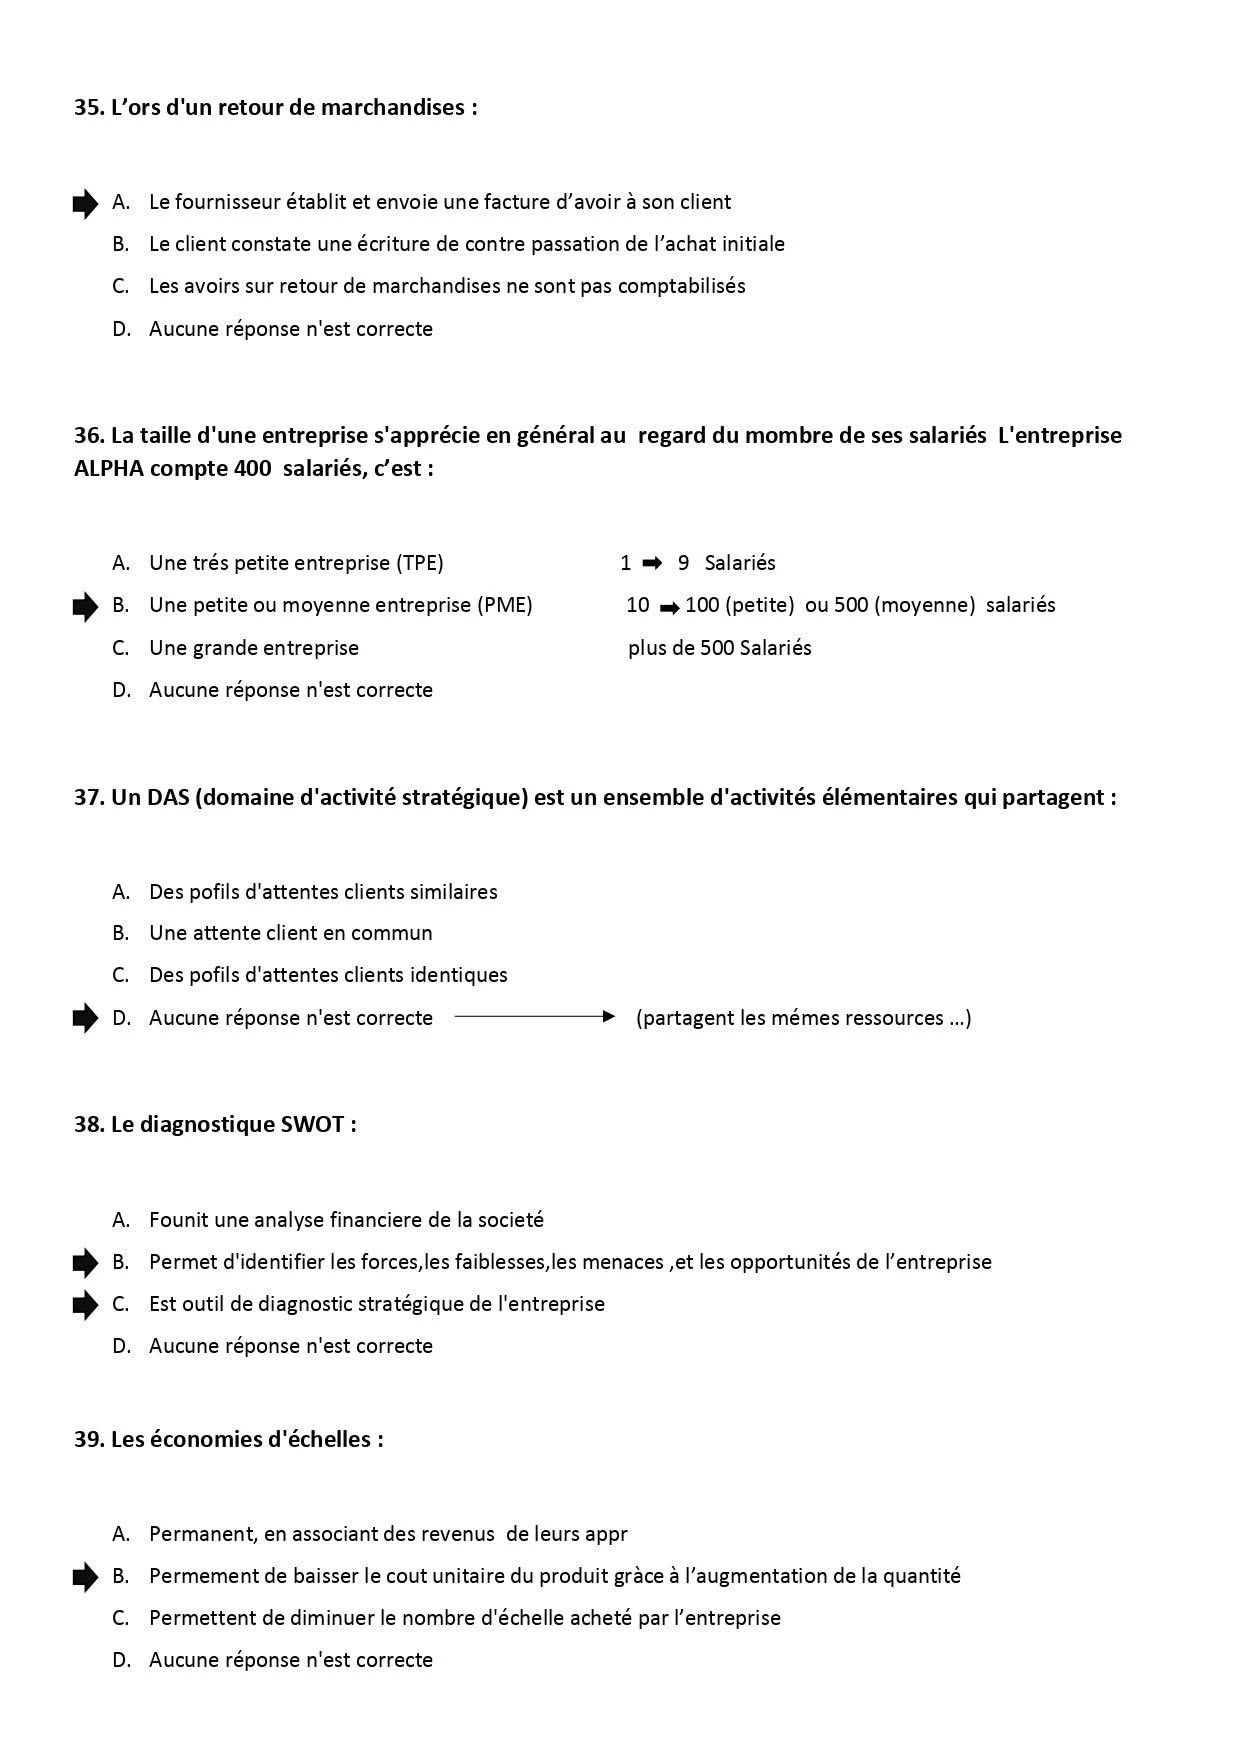
- 35. A – Le fournisseur émet une facture d'avoir, que le client enregistre en diminution de ses achats.
- 36. C (à vérifier) – Avec 400 salariés, l'entreprise dépasse les seuils usuels de la PME (200 selon la Charte marocaine, 250 dans l'UE).
- 37. D (à vérifier) – Un DAS regroupe des activités qui ont les mêmes facteurs clés de succès, les mêmes concurrents et les mêmes technologies.
- 38. B et C – Le SWOT est un outil de diagnostic stratégique (interne et externe).
- 39. B – Le coût unitaire baisse quand le volume augmente.
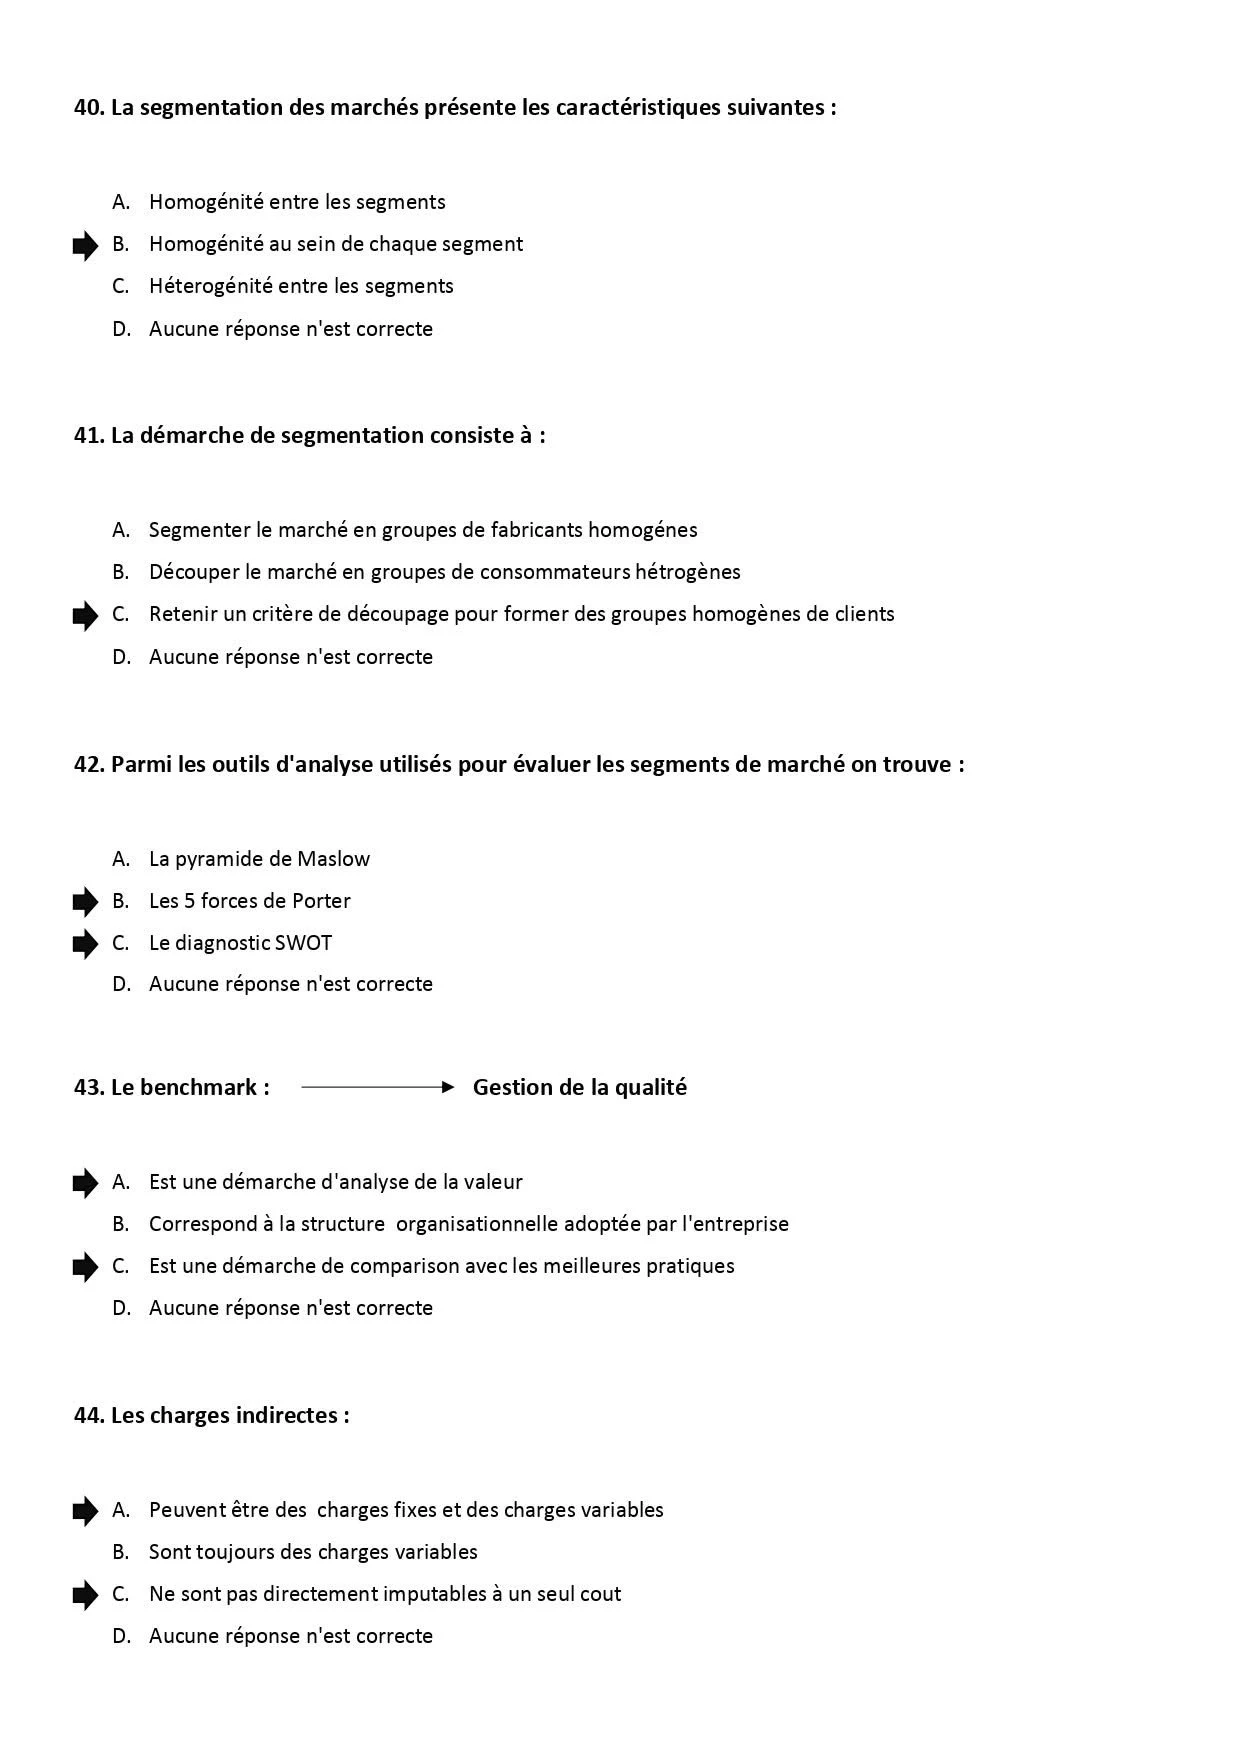
- 40. B et C – Homogénéité au sein de chaque segment, hétérogénéité entre segments.
- 41. C
- 42. B et C (à vérifier) – Ces outils permettent d'apprécier l'attractivité d'un segment et la position de l'entreprise.
- 43. C – Le benchmarking compare l'entreprise aux meilleures pratiques ; l'analyse de la valeur est une autre démarche.
- 44. A et C
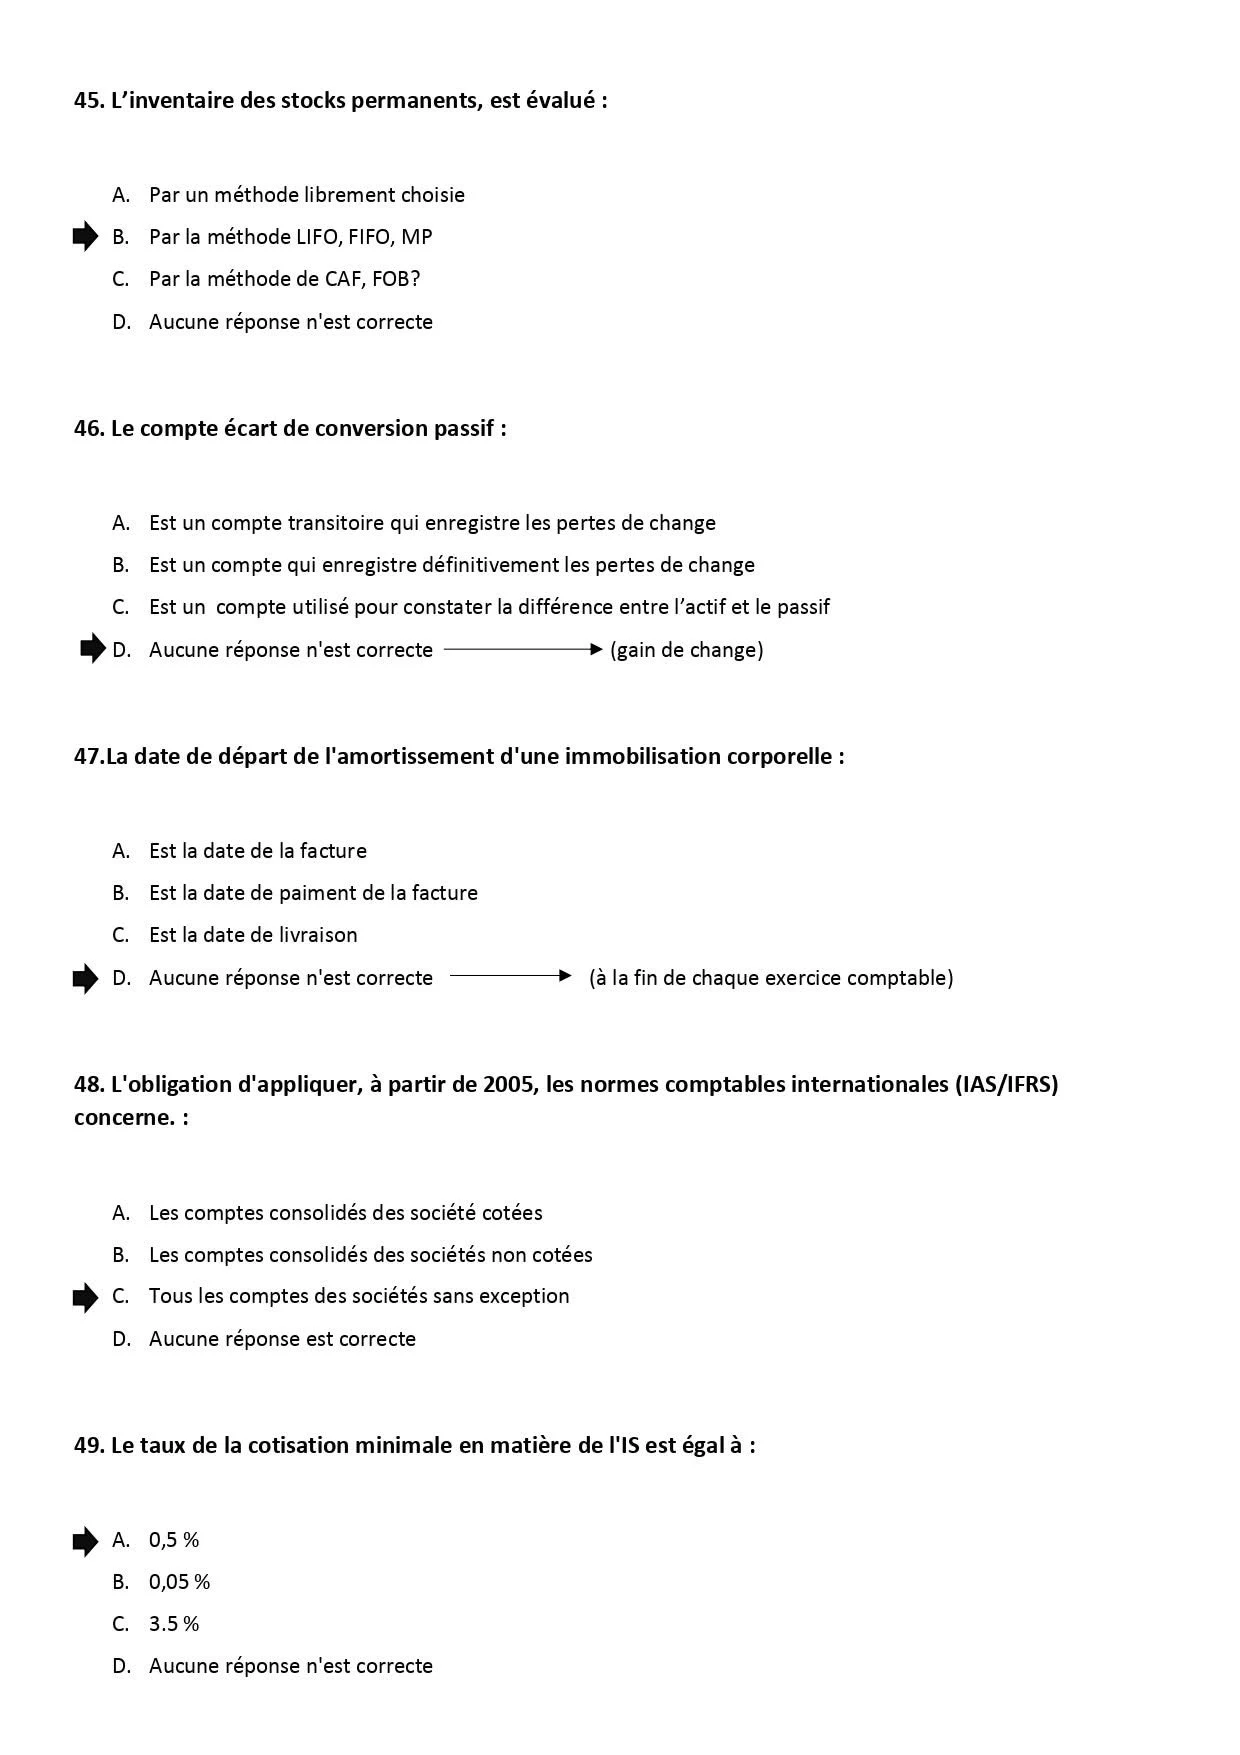
- 45. B – CMUP, FIFO (et LIFO selon le référentiel).
- 46. D – L'écart de conversion-passif enregistre les gains de change latents.
- 47. D (à vérifier) – En principe la date de mise en service ; en fiscalité marocaine, le premier jour du mois d'acquisition.
- 48. A – Règlement européen de 2002 : comptes consolidés des sociétés cotées.
- 49. A (à vérifier) – Le taux dépend de l'année : 0,5 % selon les lois de finances de l'époque, puis 0,25 % pour le taux normal.
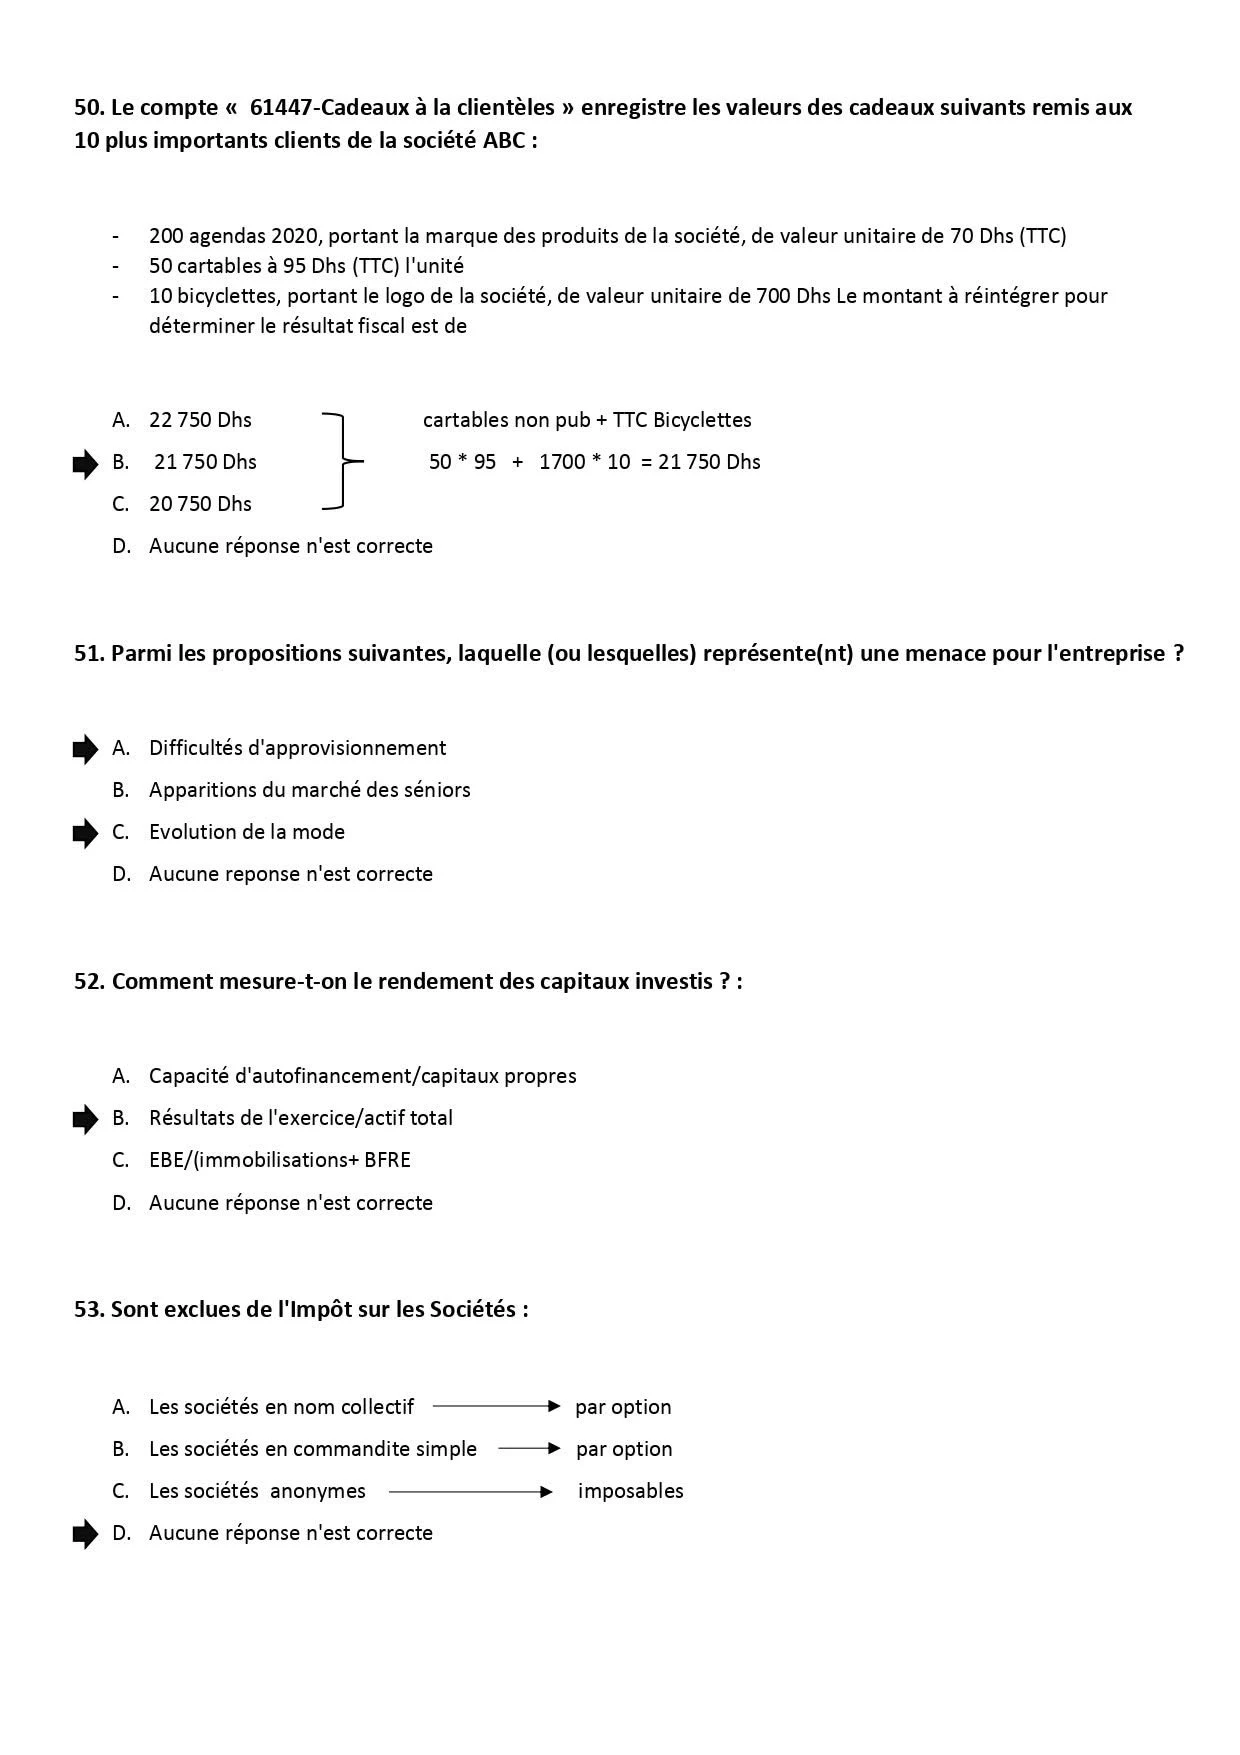
- 50. D – Un cadeau publicitaire est déductible s'il porte la marque et vaut au plus 100 DH TTC l'unité. Agendas : déductibles. Cartables (pas de marque) : 50 × 95 = 4 750. Bicyclettes (plus de 100 DH) : 10 × 700 = 7 000. Total à réintégrer : 11 750 DH, qui ne figure pas parmi les propositions.
- 51. A et C (à vérifier) – Ce sont des facteurs externes défavorables ; l'apparition du marché des seniors est une opportunité.
- 52. C (à vérifier) – Rentabilité économique = EBE / capitaux investis (immobilisations + BFRE) ; B correspond au ROA, accepté par certains correcteurs.
- 53. A et B – Les SNC et les SCS (associés personnes physiques) sont exclues de l'IS, sauf option.
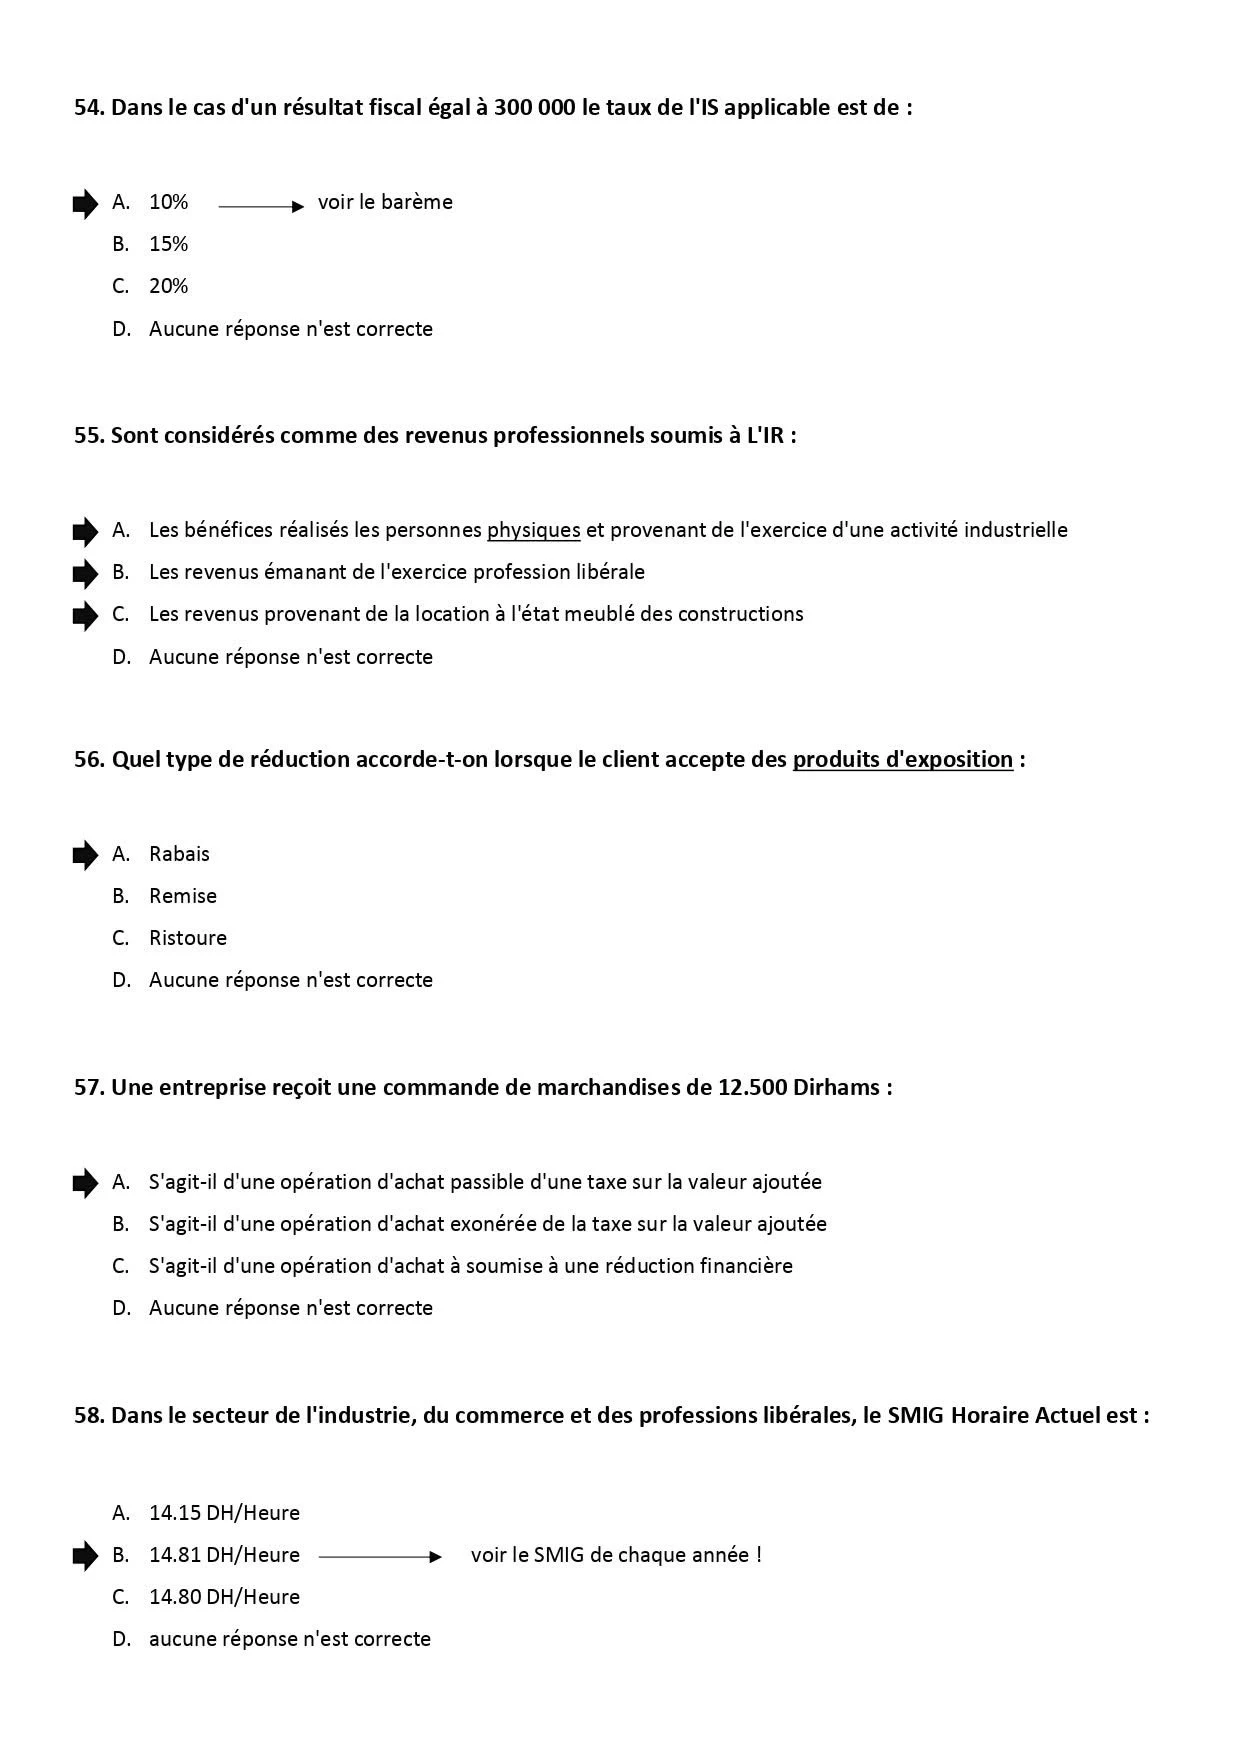
- 54. A (à vérifier selon l'année) – Avec le barème antérieur à 2023, la tranche jusqu'à 300 000 DH est taxée à 10 % ; la réforme de 2023 a modifié ces taux.
- 55. A, B et C – La location meublée relève des revenus professionnels.
- 56. A – Le rabais compense un défaut de qualité ou de conformité.
- 57. D – Une commande n'est pas encore une opération imposable (pas de livraison ni de facture), et pour l'entreprise qui la reçoit, ce serait une vente et non un achat.
- 58. B (à vérifier selon la date) – 14,81 DH/h à partir de juillet 2020 ; le SMIG a été revalorisé depuis.
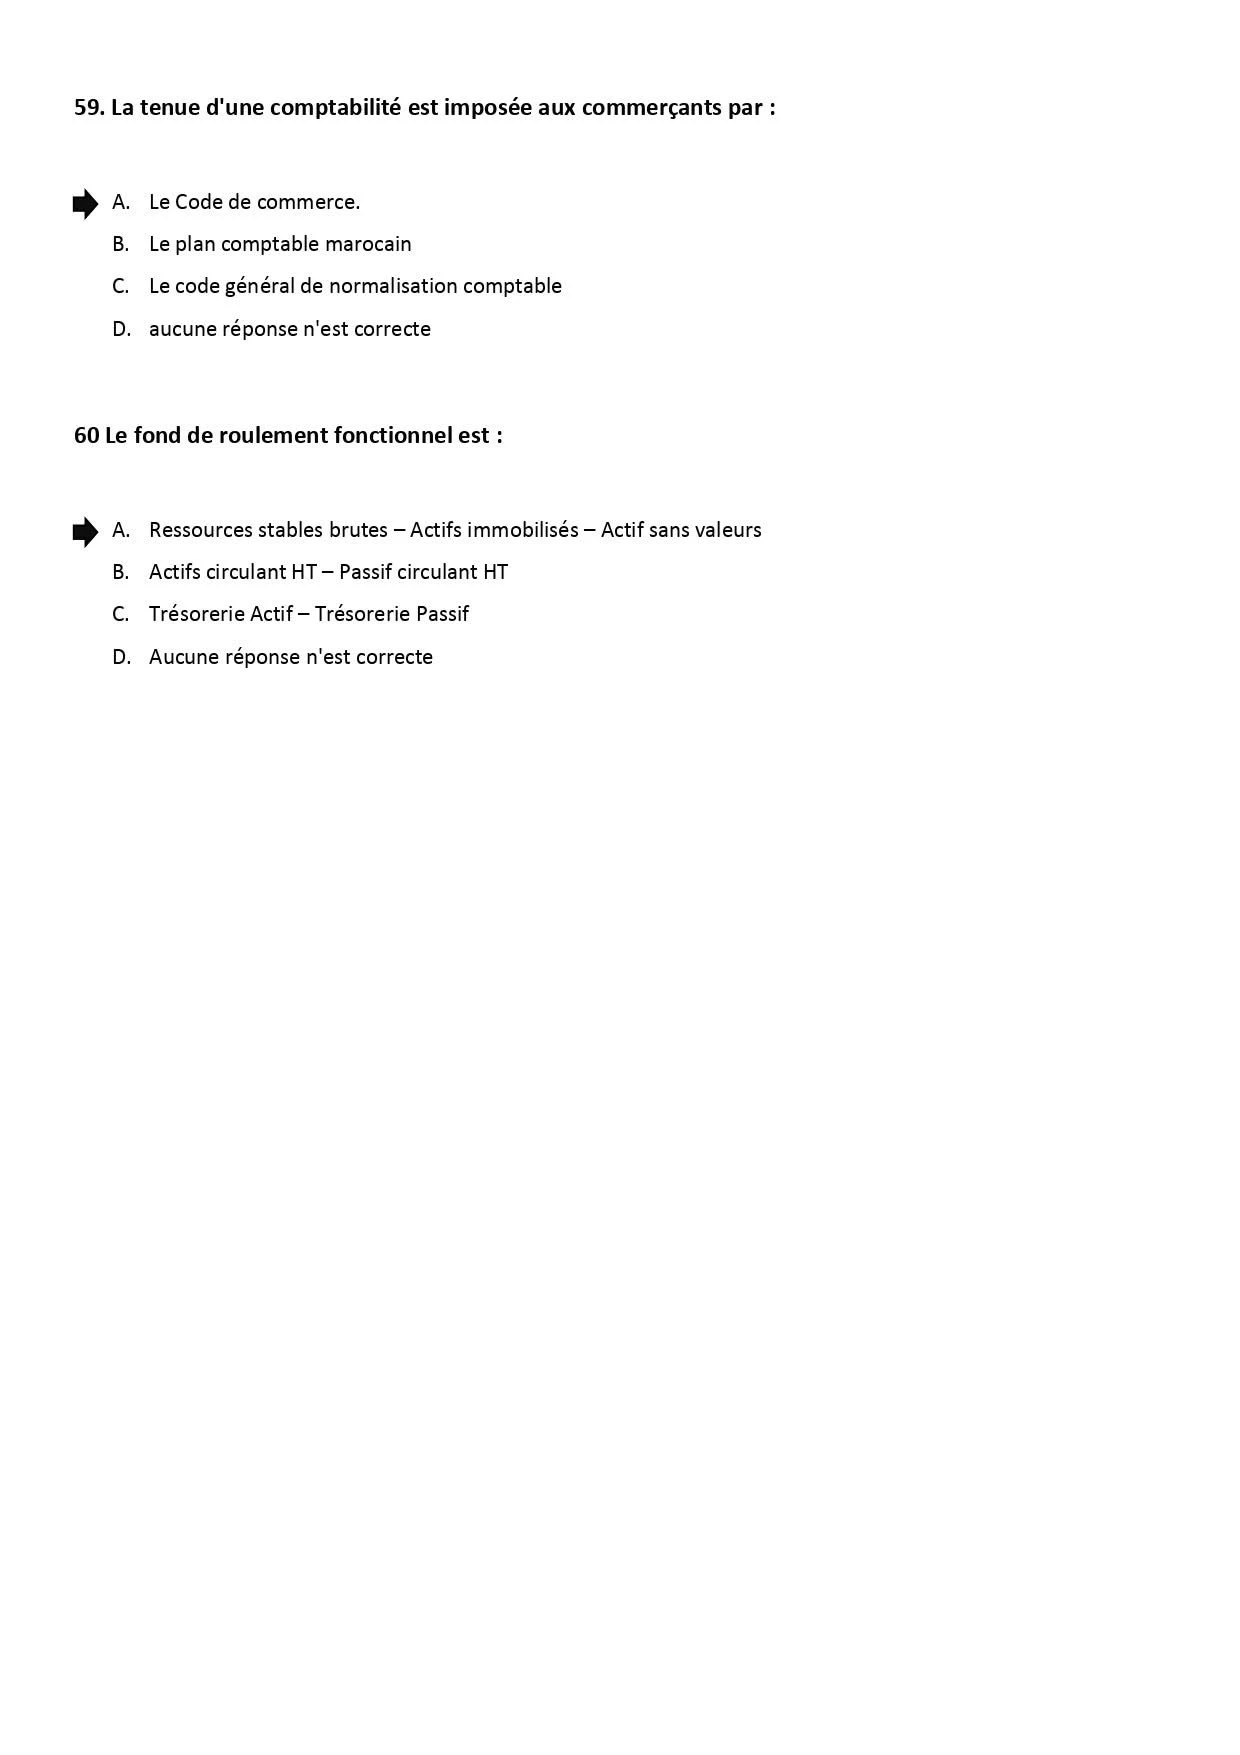
- 59. A (à vérifier) – Le Code de commerce (art. 19) renvoie à la loi n° 9-88 sur les obligations comptables des commerçants.
- 60. A (à vérifier) – FR fonctionnel = ressources stables − emplois stables (bruts). La formulation de A est approximative.
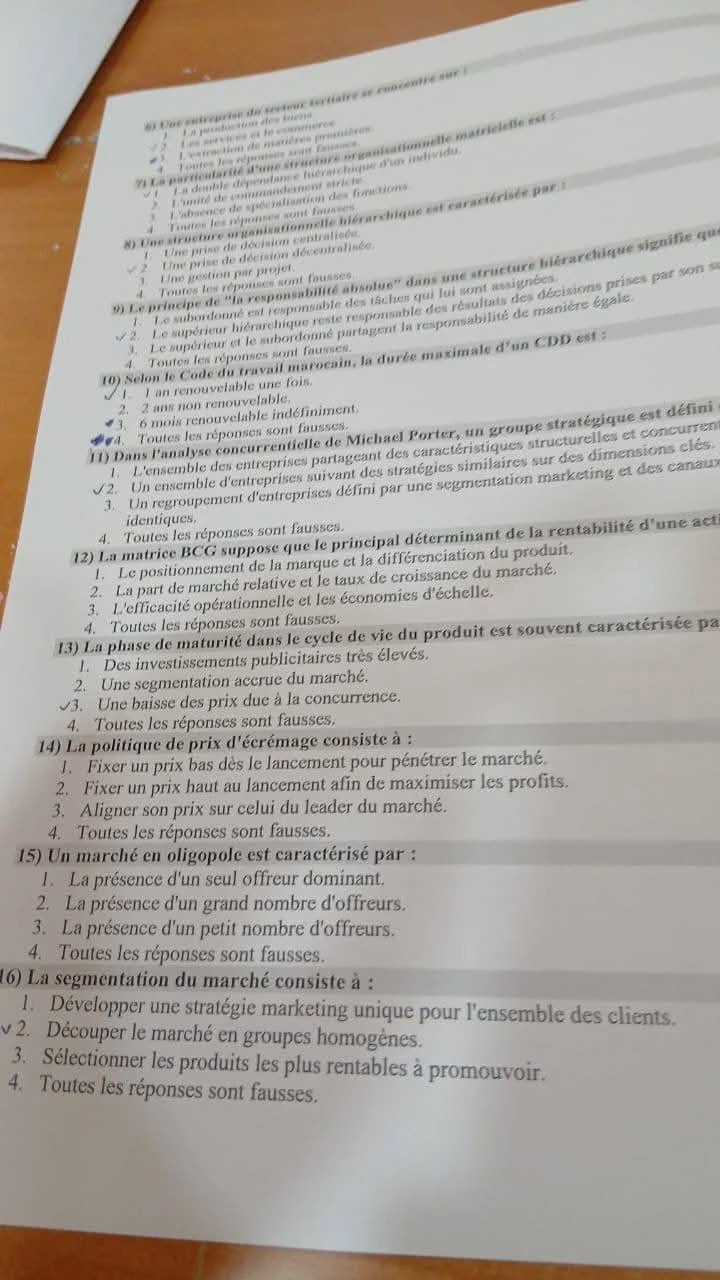
Partie 2 – QCM photographié (questions 6 à 49)
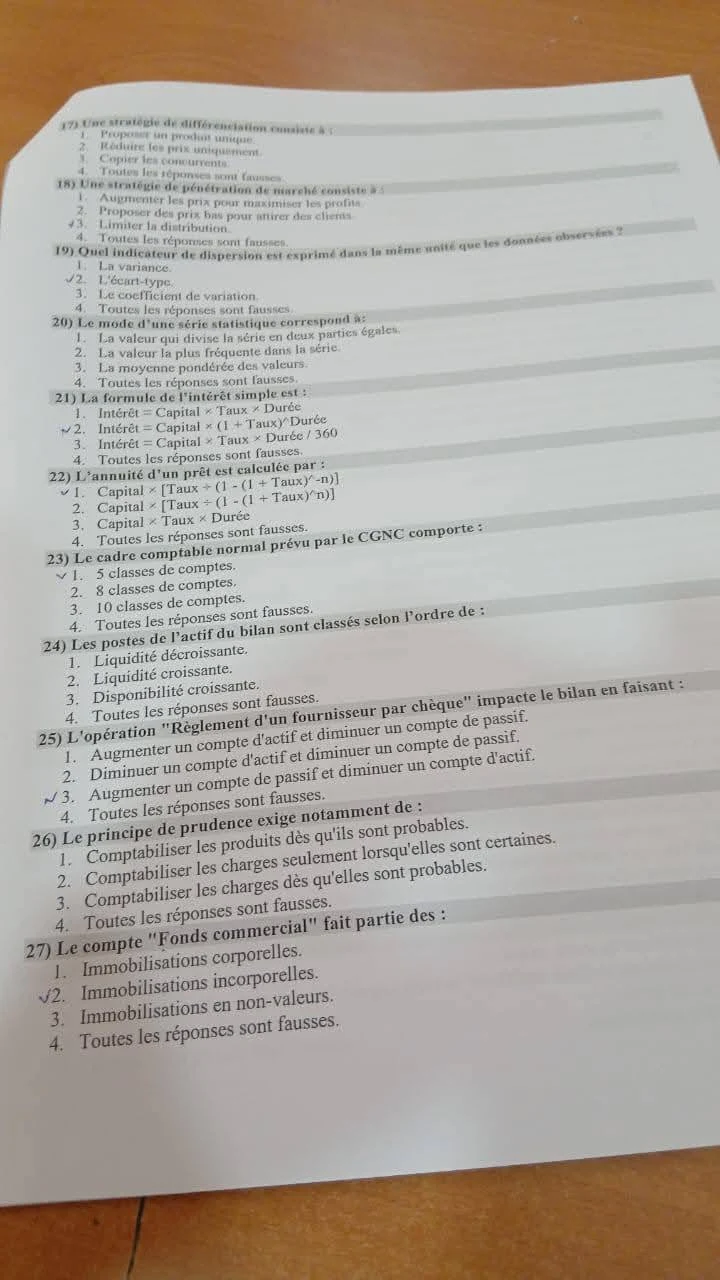
- 6. 2
- 7. 1 – Double rattachement hiérarchique.
- 8. 1
- 9. 2 – On délègue l'autorité, pas la responsabilité finale.
- 10. 1 (à vérifier) – Art. 17 du Code du travail : 1 an renouvelable une fois.
- 11. 2
- 12. 2 – Part de marché relative (effet d'expérience) et croissance du marché.
- 13. 3
- 14. 2
- 15. 3
- 16. 2
- 17. 1
- 18. 2
- 19. 2 – La variance s'exprime en unité au carré ; le CV est sans unité.
- 20. 2
- 21. 1 – Durée en années ; la formule 3 vaut pour une durée en jours.
- 22. 1 – a = C × t / (1 − (1+t)^−n).
- 23. 2 (à vérifier) – Classes 1 à 8 pour la comptabilité générale.
- 24. 2
- 25. 2 – La banque (actif) et la dette fournisseur (passif) diminuent.
- 26. 3
- 27. 2
- 28. 3
- 29. 2
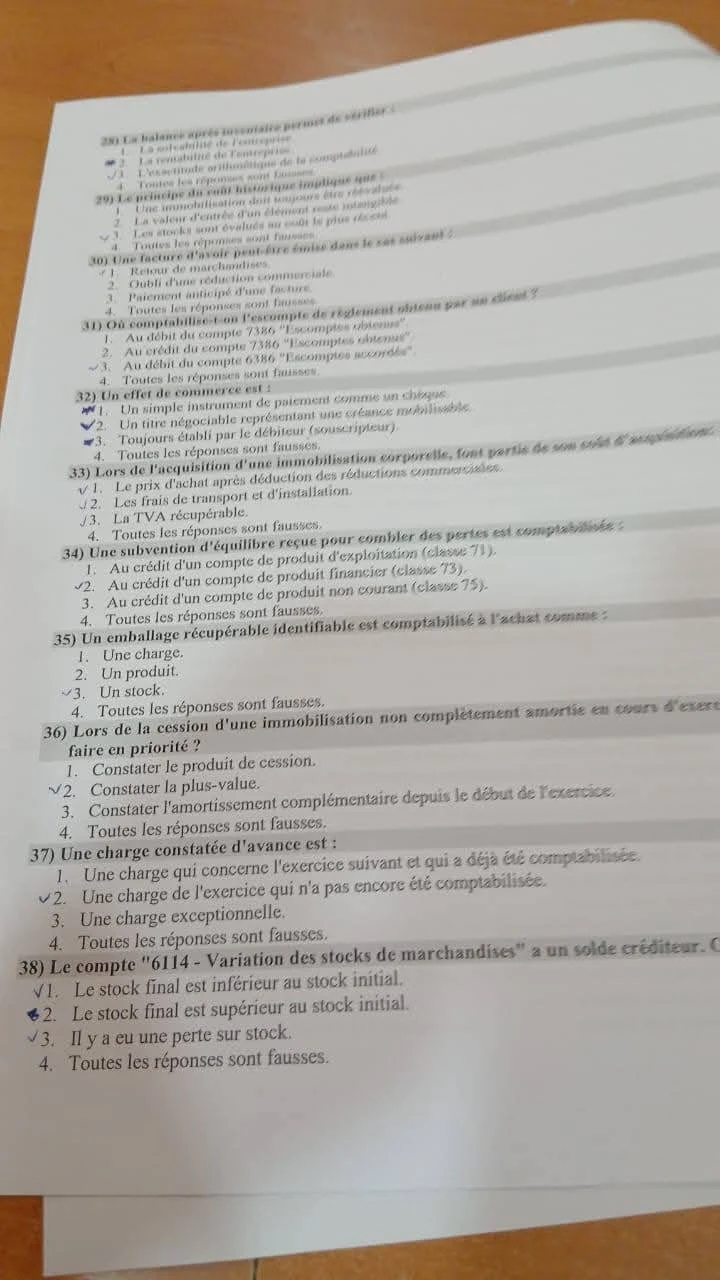
- 30. 1 et 2 (3 possible si un escompte est accordé après facturation)
- 31. Si l'entreprise est le client qui obtient l'escompte : 2 (crédit 7386). Si elle l'accorde à son client : 3 (débit 6386). L'énoncé est ambigu (à vérifier).
- 32. 2 – La lettre de change est émise par le créancier (tireur).
- 33. 1 et 2 – La TVA récupérable est exclue du coût.
- 34. 3 – Subvention d'équilibre : produit non courant (757).
- 35. 3 (à vérifier)
- 36. 3 – On constate d'abord la dotation complémentaire, puis la sortie de l'actif.
- 37. 1
- 38. 2 – Variation = SI − SF ; un solde créditeur signifie SF > SI.
- 39. 1
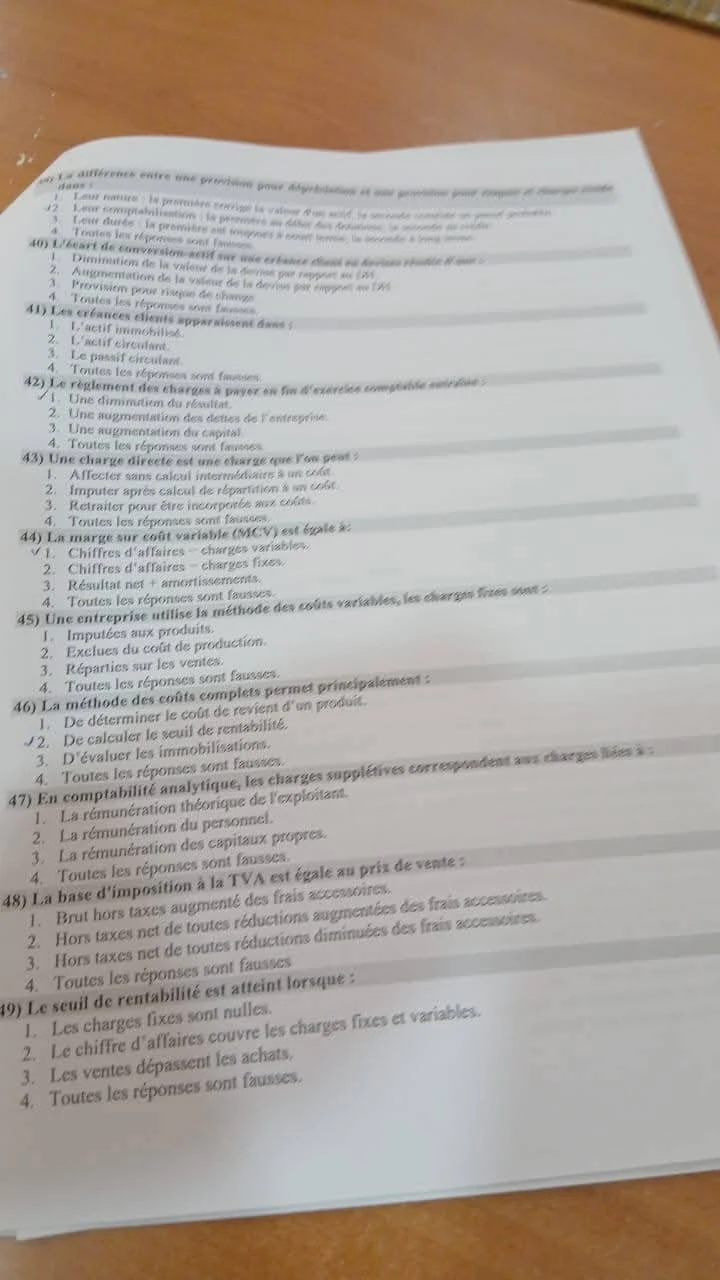
- 40. 1 – La baisse de la devise crée une perte latente.
- 41. 2
- 42. 1 et 2 (à vérifier) – Il s'agit de la régularisation des charges à payer.
- 43. 1
- 44. 1
- 45. 2 – Elles sont imputées en bloc au résultat.
- 46. 1
- 47. 1 et 3
- 48. 2
- 49. 2
تصحيح مقترح من إعداد مناصب للاستئناس، وليس تصحيحًا رسميًا. قد يتضمن أخطاء : إذا لاحظت خطأ، راسلنا عبر contact@manasseb.com.